《采购成本控制与供应商管理》——供应链视角下的降本增效之道
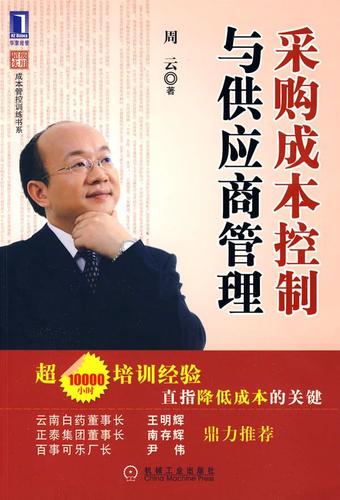
在全球化竞争日益激烈的今天,供应链管理已成为企业塑造核心竞争力的关键环节。而采购成本控制与供应商管理,恰是供应链管理链条上最直接决定利润与响应速度的两大命题。周云所著的《采购成本控制与供应商管理》(机械工业出版社,ISBN:9787111278351)一书,正是围绕这两大命题展开的系统性论述。该书立足于供应链管理的大背景,为采购从业者和管理者提供了从战略到执行、从方法到工具的完整指南。
一、供应链管理视域下的采购新定位
传统采购往往被视作行政后勤职能,主要任务是“买到东西”。但在供应链管理视域下,采购被提升为企业的战略职能。供应链管理强调从供应商的供应商到客户的客户的全流程协同,采购则是连接企业与外部资源的核心接口。周云在书中明确指出:采购成本控制并非单纯压价,而是在全生命周期成本、供应风险、质量与交付之间寻求最优平衡。这一观点,与供应链管理中的“总成本观”和“协同共赢”理念高度契合。
二、采购成本控制:从价格博弈到全流程优化
本书对采购成本控制做了层次分明的剖析。首先是价格层面的成本控制,包括询价、比价、议价等传统手段,但作者强调这仅仅是起点。更深层的成本控制涉及所有权总成本(TCO)分析,即不仅要看采购价格,还要考量运输、仓储、质量不良、停机损失、维护乃至处置成本。在此基础上,书中提供了价值工程与价值分析、早期供应商参与、标准化与通用化、目标成本法等结构化方法。
供应链管理还要求企业关注库存持有成本与缺货成本之间的权衡。周云提出,通过供应商管理库存、联合采购、集中采购等模式,可以在保障供应的同时压缩库存资金占用。书中以多个行业案例展示,成本控制做得优秀的企业往往并非一味压低供应商价格,而是与供应商一同消除供应链中的浪费,实现双赢降本。
三、供应商管理:从交易关系到战略协同
供应商管理是全书的另一支柱。周云将供应商管理划分为供应商寻源、评估、选择、绩效管理、关系管理与风险管理等完整流程。书中详细介绍了供应商评估的指标体系,包括质量、成本、交付、服务、技术、财务稳定性及社会责任等,并推荐使用加权评分法、层次分析法等工具进行量化评价。
供应商分类管理是本书的特色内容之一。依据采购金额与供应风险,可将供应商划分为战略型、杠杆型、瓶颈型和一般型,进而实施差异化管理策略。对于战略供应商,企业应建立长期合作伙伴关系,甚至进行股权合作与联合创新;对于一般供应商,则可采用电子化竞价等方式提高效率。这与供应链管理中的“合作伙伴关系分层”理论一脉相承。
在供应商绩效管理中,作者提倡建立闭环机制:设定KPI、定期评审、反馈改进、激励与淘汰。特别是对于绩效优异的供应商,应给予订单倾斜、付款优惠或联合改进项目,以强化正向激励。而对于风险供应商,则需建立预警与备选方案,确保供应链韧性。
四、供应链协同与数字化赋能
随着信息技术发展,供应链管理已进入数字化时代。本书虽成书于本世纪初,但其管理思想在今天仍然适用。周云在书中强调了信息系统在采购与供应商管理中的作用,如电子采购、供应商门户、数据共享等。以ERP系统为支撑,实现采购需求、订单、交货、付款等环节的透明化,不仅能降低交易成本,还能为成本分析与供应商评价提供实时数据。
更为重要的是,供应链协同需要企业与供应商之间建立信任与信息共享机制。周云指出,长期合作、风险共担、利益共享的伙伴关系,能够减少谈判成本和监督成本,从而间接降低采购总成本。这一论述在后来的供应链管理实践中被反复证明,也为当前企业推行供应链金融、联合库存管理等模式提供了理论基础。
五、对当下的实践启示
当前,企业面临原材料价格波动、地缘政治冲突、疫情等不确定因素的冲击,采购成本控制与供应商管理的重要性更加凸显。本书给出如下启示:第一,把采购成本控制上升到企业战略高度,推行总成本管理与跨部门协作;第二,将供应商视为资源而非对手,重视供应商关系管理与能力培养;第三,借用数字化工具,实现采购流程自动化与供应商绩效可视化;第四,建立供应链风险管理机制,对关键物料准备多源供应和应急库存。
周云的《采购成本控制与供应商管理》是一部紧扣供应链管理脉动的实务佳作。它系统梳理了采购成本控制的方法论与供应商管理的周期框架,并且始终坚持“协同降本、合作共赢”的理念。对于采购经理、供应链总监以及相关专业师生,本书不仅能提供操作性极强的工具模型,更能帮助读者树立全局视野与战略思维。在供应链竞争日趋激烈的年代,重读本书依然能让企业获得持久的降本增效之力。